ソフトバンクまとめて支払いを現金化できないかと調べている人は、月末までに数万円が足りない状況かもしれません。
まとめて支払いは、対応するサービスや商品の代金を毎月の携帯電話料金と一緒に支払える決済です。銀行口座やATMへ枠をそのまま出金する機能はありません。
ソフトバンクカードやPayPayに枠からチャージして商品を買い、売却する2つの流れが、現金化の方法として紹介されています。
この記事では、2つの流れの手数料と出金できるかどうか、規約の条文、年齢別の上限、利用停止や翌月請求のリスクを、公式に確認できた範囲でまとめます。
この記事でわかること
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
ソフトバンクの枠を現金に近づける2つの経路と、出金できるかの違い
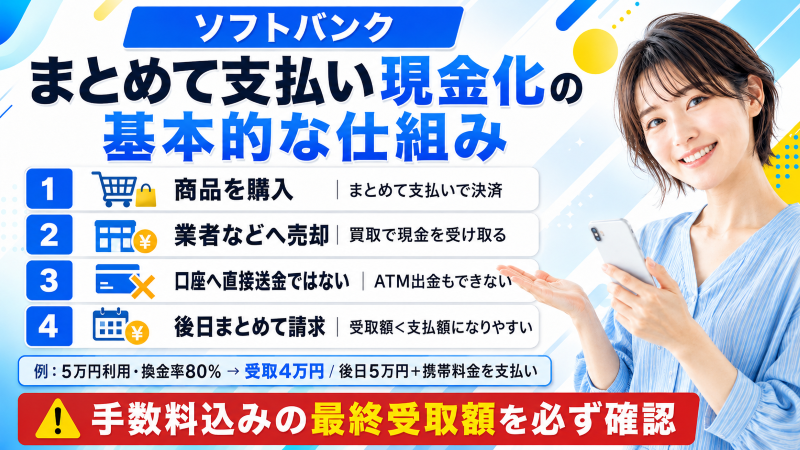
ソフトバンクまとめて支払いの利用可能額は、銀行口座へ直接出金できません。
現金に近づけるには、枠でいったん別のもの(ギフト券や商品)を買い、それを買取業者などに売る形になります。
その入口として使われるのが、ソフトバンクカードへのチャージと、PayPayへのチャージの2つです。
| 比較項目 | ソフトバンクカードにチャージ→ギフト券 | PayPayにチャージ→ギフト券 |
|---|---|---|
| チャージ手数料 | この記事では公式で確認できていないため、金額は載せません。申し込み前にソフトバンク公式で確認 | 毎月初回は無料、2回目以降はチャージ額の2.5%(税込) |
| チャージした残高の出金 | 枠そのものは出金不可。ギフト券などを売って現金にする | 本人確認済みでもマネーライトになり、銀行口座へ出金不可。ギフト券などを売って現金にする |
| 翌月の請求 | 利用額が携帯電話料金と一緒に請求される | チャージ額と手数料が、利用料金と一緒に請求される |
どちらの経路でも、最後に現金を手にするには売却が必要で、売却額は購入額を下回るのが一般的です。
チャージやギフト券の購入は、その月に残っている利用可能額の範囲までです。
枠がすでに埋まっていれば、どちらの経路も途中で止まります。
一方、翌月に請求されるのは購入した金額そのものです。
受け取る現金より、後から払う金額のほうが大きくなる形だと考えておくと判断しやすくなります。
電子マネー残高全般で、出金できるものとできないものを見比べたい場合は、こちらの記事が役立ちます。
PayPayチャージは月2回目から2.5%、残高は出金できないマネーライト
ソフトバンク・ワイモバイルまとめて支払いからPayPayへチャージする場合、毎月初回のチャージは手数料無料です。
同じ月の2回目以降は、チャージ額の2.5%(税込)の手数料がかかります。
出典:PayPayヘルプ(ソフトバンク・ワイモバイルまとめて支払いでのチャージ)
たとえば2回目のチャージで40,000円を入れると、手数料は1,000円です。
チャージ額と手数料を合わせた金額が、スマホの利用料金と一緒に請求されます。
手数料は、業者に売ったときの目減りとは別にかかります。
 藤原直美
チャージした残高の種類にも注意が必要です。
まとめて支払いでのチャージは、本人確認を済ませていても、出金できないPayPayマネーライトになります。
出典:PayPayヘルプ(本人確認後もマネーライトになるチャージ方法)
| 比較項目 | PayPayマネー | PayPayマネーライト |
|---|---|---|
| 銀行口座への出金 | 可能(本人確認が必要) | 不可 |
| 主なチャージ元 | 銀行口座、セブン銀行ATM、ローソン銀行ATM | PayPayカード、PayPayクレジット、ソフトバンク・ワイモバイルまとめて支払い |
チャージ手数料が無料の月でも、マネーライトのまま銀行口座へ出すことはできません。
出金できるのはPayPayマネーだけで、本人確認をしても、すでにあるマネーライトがマネーに変わることはありません。
PayPay側の規約でも、マネーライトは払い戻せない
PayPay残高利用規約には、PayPayマネーライトは法令に定める場合を除き払い戻すことはできない、と書かれています。
また、PayPay残高アカウントを第三者に譲渡したり貸与したりすることは認められていません。
「出金できないなら、残高を誰かに渡して現金に替える」という考え方も、アカウントの貸与にあたる可能性があります。
残高の使い道は、自分の買い物に限るほうが無難です。
マネーライトの扱いと、使い道の考え方はこちらで詳しく見られます。
規約の「換金を目的」の一文と、理由が明かされない判定
ソフトバンクまとめて支払い・ワイモバイルまとめて支払いのご利用規約には、提供を止める事由が並んでいます。
その一つが「現金類に換金することを目的として商品等の購入にご利用可能額を利用していると当社が判断した場合」です。
出典:ソフトバンクまとめて支払い・ワイモバイルまとめて支払い ご利用規約
換金を目的とした利用は、規約上、提供停止の対象です。
判断するのは「当社」、つまりソフトバンクです。
どんな買い方が換金目的にあたるのか、具体的な基準は公開されていません。
利用可能額についても、公式FAQに「ご利用可能額についての判定理由は、開示できませんのでご了承ください」と書かれています。
枠が急に減った、使えなくなったといった場合でも、その理由を問い合わせて教えてもらえるとは限りません。
そのため、業者が「これなら止められない」「絶対に安全」と説明しても、根拠にはなりません。
どこまでなら大丈夫かを、外から見積もることはできないと考えたほうが安全です。
ソフトバンクのサービスページには、与信判断と与信後の管理のため、SBペイメントサービス株式会社に、利用者と請求先契約者の契約情報を開示すると書かれています。
契約情報をもとに利用状況が管理されている、という前提で考えておくほうが現実的です。
規約には、商品等の購入代金の合計が利用可能額を超える場合も、提供停止の事由として挙がっています。
あわせて、購入した商品等の提供を受ける権利を第三者に譲渡することはできない、とも定められています。
年齢別の月の上限額と、未払いで使えなくなる場面
ソフトバンクまとめて支払いには、使用者の年齢ごとに月の上限額があります。
| 登録されている使用者の年齢 | 最大利用可能額(1か月) |
|---|---|
| 満12歳未満 | 2,000円 |
| 満20歳未満 | 20,000円 |
| 満20歳以上 | 100,000円 |
使用者情報の登録がない場合は、満20歳未満の扱いになります。
法人契約の場合は、使用者の年齢は満20歳以上の扱いです。
これはあくまで最大値で、実際の金額は契約内容や利用状況などで個別に設定され、予告なく増減する場合があります。
満20歳以上でも、誰もが月10万円まで使えるわけではありません。
規約第9条では、上限額は契約回線ごとに、1か月単位で設けられています。
数える期間は、通信料などの請求対象期間と同じです。
そのため、カレンダー上の月ではなく、自分の請求の区切りで、いくら使ったかを見る必要があります。
ギフト券やチャージに使える額も、この月の残りの枠までです。
藤原直美携帯電話料金を支払期日までに払えなかった場合、翌請求月の開始日からまとめて支払いが使えなくなる場合があります。
同じページには、次のようなときも使えないと書かれています。
- 期限内の支払いが確認できない(支払いが滞るおそれがある場合も含む)、または滞納による利用停止状態のとき
- その月の購入代金の合計が、利用可能額に達しているとき
- そのほか、当社の事業活動に影響を与えると判断したとき
最後の項目は、判断の幅が広く、理由も示されません。
上限は自分で下げられる。使いすぎ防止機能とLINEMOの扱い
公式ページには「使いすぎ防止機能」の案内があります。
ソフトバンクが設定した利用可能額の範囲内で、自分で利用額を下げたり、利用そのものを制限(ロック)したりできる機能です。
設定にはMy SoftBankで登録する「使いすぎ防止パスワード」(半角英数字混在で6〜16桁)が要り、利用可能額は1円単位で指定できます。
現金化のために枠を使い切る癖がついている人は、先に自分で上限を小さくしておくと、翌月の請求を膨らませずに済みます。
一方で、ソフトバンクが設定した最大限度額は、利用者側から引き上げられません。
最大限度額は使用者の年齢や契約期間などで決まり、FAQでは判定理由を開示できないとしています。
ネット上で見かける「契約直後は5,000円から」といった具体的な金額は、公式ページには載っていません。
なお、LINEMOの利用者もソフトバンクまとめて支払いを使えます。ワイモバイルは「ワイモバイルまとめて支払い」という別名称で、上限の確認はMy Y!mobileから行います。
出典:ソフトバンク「ソフトバンクまとめて支払い」
出典:ソフトバンク「利用可能額を設定できますか?[ソフトバンクまとめて支払い]」
auかんたん決済でも、上限額と翌月請求の考え方は近い形です。比べたい場合はこちらをご覧ください。
業者に申し込むときの手順と、入金までの時間の見方
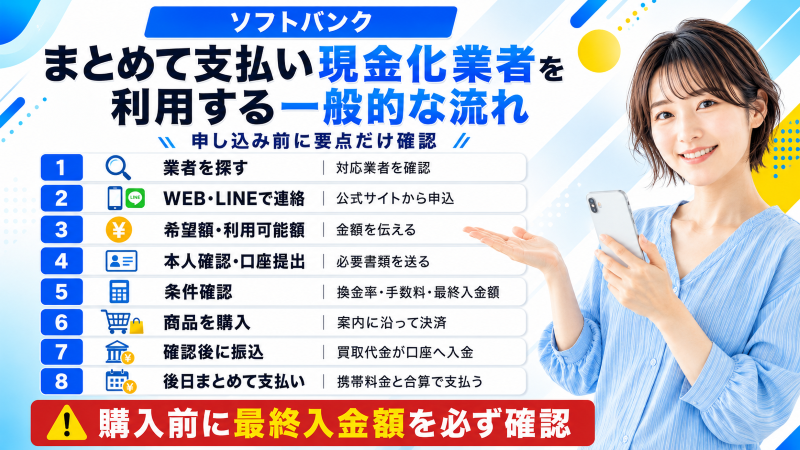
業者を使う場合の一般的な流れは、次のとおりです。
- ソフトバンクまとめて支払いに対応する業者を探す
- 公式サイト・LINE・申し込みフォームから連絡する
- 利用希望額と、現在の利用可能額を伝える
- 本人確認書類と振込先口座を提出する
- 手数料と最終入金額の説明を受ける
- 業者の案内に沿って商品などを購入する
- 買取代金が銀行口座へ振り込まれる
- 後日、携帯電話料金と一緒に利用額を支払う
購入する前に、決済額・すべての手数料・最終入金額・入金予定時間を確認してください。
決済後に条件を出す業者では、金額に納得できなくてもキャンセルできない場合があります。
「最短数分」「即日」は条件つきの案内
業者の広告には、最短数分や即日入金といった言葉が並ぶことがあります。
初回は本人確認に時間がかかったり、申し込み時間や混雑、金融機関の振込状況によって翌日以降になったりします。
「24時間受付」と「24時間いつでも入金」は別なので、入金予定時刻は決済前に確認しましょう。
業者を使わず、自分で売る場合
業者を通さずに、ギフト券や商品を自分で買取店やフリマアプリへ出す方法もあります。
売却先を自分で選べる反面、購入額と売却額の差や、発送・査定にかかる時間は自分で負うことになります。
当日中に現金が必要な場合には、間に合わないことがあります。
購入額が月の上限に達していると、そもそも決済が通りません。
渡してはいけない情報
My SoftBankのパスワード、暗証番号、SMS認証コードは、業者にも渡してはいけません。
不正ログインや、身に覚えのない決済につながる可能性があります。
対応してくれるはずの業者からコードを求められた場合でも、渡さずに手続きを止めてください。
コードを伝えた時点で、決済の操作を相手に任せることになります。
まとめて支払いで買えるデジタルコードの仕様と、チャージPASSの扱い
ソフトバンクまとめて支払いは、アプリ内課金のほかに、ギフトコードやプリペイドの購入にも使えます。
公式ページで確認できる仕様は次のとおりです。
| 項目 | Apple Gift Card/Google Play ギフトコード |
|---|---|
| 購入できる契約 | ソフトバンク・ワイモバイル・LINEMOの個人契約(Apple Gift Cardの案内) |
| 購入できる端末 | iPhone・スマートフォンのみ(パソコンからは購入できない) |
| 確認と上限 | 本人確認があり、不正利用防止のため購入金額に上限がある |
| キャンセル・返品 | 購入後はいかなる場合も不可 |
一度買ったコードはキャンセルも返品もできないため、請求額だけが翌月に残ります。
Apple Gift Cardの案内には、SNS・電話・メールによる詐欺に注意し、コードを他人と共有しないよう書かれています。
チャージPASSはまとめて支払いのオプションで、ポイントの付き方が違う
チャージPASSは、年会費無料のVisaの電子プリペイドサービスで、まとめて支払いのオプションとして提供されています。
発行元はSBペイメントサービス株式会社です。
PayPay残高にチャージする使い方もできますが、その場合はソフトバンクポイントが貯まらないと公式FAQに書かれています。
チャージPASSを解約しても、PayPay以外の加盟店でのまとめて支払いは引き続き使えます。
月額サービスは、制限を設定しても自動で解除されないことがある
利用可能額や利用制限を設定する前に登録した月額サービスは、自動では解除されない場合があると公式ページに書かれています。
一方で、制限を設定したときは、利用可能額を超える購入が定期購入分も含めて制限され、自動解除となる場合があるとされています。
ゲームやサブスクを月額で払っている人は、制限をかける前に、登録中のサービスの一覧をMy SoftBankやアプリ側で確かめておく必要があります。
出典:ソフトバンク「ソフトバンクまとめて支払い」(確認日:2026年10月21日)
出典:同「Apple Gift Card購入時にまとめて支払い」(確認日:2026年10月21日)
出典:同「チャージPASSを利用する」(確認日:2026年10月21日)
対応業者を見るときの確認点と、避けたい業者の特徴
業者を比べるときは、広告の大きな数字より、公式サイトで確認できる情報を見てください。
| 業者名 | まとめて支払い対応の公式表示 | 最終入金額の事前提示 | 会社情報・古物商許可番号 |
|---|---|---|---|
| キャッツマネー | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 |
| キャリアマネー | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 |
| カイトリング | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 |
この表では、換金率などの数値は載せていません。
同じ業者でも、利用額や時期によって条件が変わるためです。
古物商許可番号は、中古品や金券を買い取る事業者が、公安委員会の許可を得ているかを見る手がかりになります。
番号が書かれていても、実在するかどうかは公式サイトの記載だけで判断せず、会社名や所在地と合わせて見てください。
公式サイトに記載がなければ、「確認できない」と受け止めて、申し込みを見送るのが安全です。
確認点は、次の3つです。
- ソフトバンクまとめて支払いに対応すると、公式サイトに書かれているか
- 購入前に、最終入金額を数字で教えてもらえるか
- 運営会社名・住所・電話番号・古物商許可番号が確認できるか
次のような業者は、購入や送金をせずに手を引いてください。
- 商品を購入するまで最終入金額を教えない
- 保証金や登録料を先に振り込ませる
- キャンセル時に高額な違約金を請求する
- My SoftBankのパスワードや認証コードを要求する
- 利用者の代わりにログインして決済する
- 「絶対に安全」「利用停止にならない」と断言する
特に、業者が利用者のアカウントへ入って決済するやり方は避けてください。
不正な決済でも、請求だけが利用者に残る可能性があります。
業者の説明が急に変わったり、連絡が取りにくくなったりした場合も、購入を急がないでください。
迷ったときは、ソフトバンクの窓口や、お住まいの地域の消費生活センターに相談する方法もあります。
使ったあとに残る、翌月の請求・遅延損害金・回線への影響
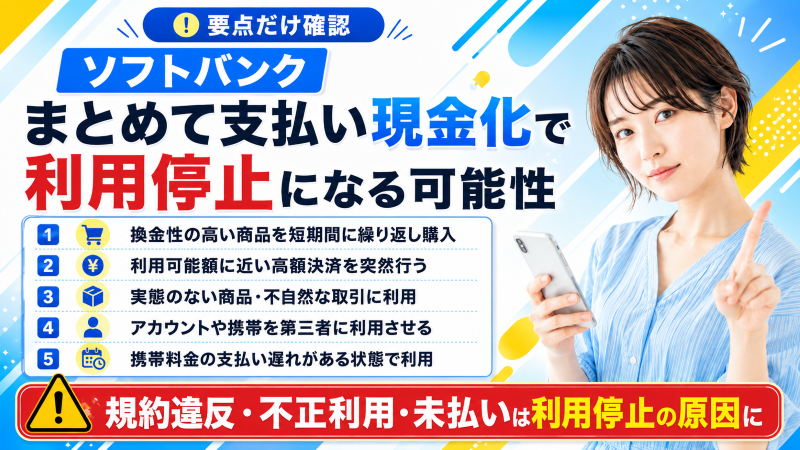
現金を受け取ったあとに、次の負担が残ります。
翌月の携帯電話料金に上乗せされる
まとめて支払いの利用額は、毎月の携帯電話料金と一緒に請求されます。
たとえば50,000円を利用して、受け取れた現金が40,000円だった場合でも、請求されるのは50,000円です。
PayPayを経由した場合は、チャージ額に加えて、2回目以降のチャージ手数料も請求に入ります。
PayPayで2回目のチャージを40,000円した場合を例にします。
手数料は1,000円なので、翌月の請求に上乗せされるのは41,000円です。
ここで売却して手元に入った現金が32,000円なら、差し引き9,000円が持ち出しになります。
この数字は例で、実際の売却額は売る先や商品によって変わります。
藤原直美支払いが遅れると遅延損害金がかかる
規約第20条には、支払期日の翌日から支払い日の前日までの日数について、年14.5%の割合で算出した遅延損害金がかかると書かれています。
出典:ソフトバンクまとめて支払い・ワイモバイルまとめて支払い ご利用規約
支払いが遅れれば、まとめて支払いが使えなくなるうえ、遅延損害金も加わります。
回線の利用に影響する可能性もある
未払いが続いた場合の扱いは、ソフトバンクの契約内容によって決まります。
まとめて支払いだけでなく、携帯電話の利用そのものに影響が出る可能性もあります。
停止になっても、支払い義務は残る
換金目的と判断されてまとめて支払いが止められたあとでも、すでに使った金額の支払い義務は消えません。
支払いが間に合わないときに、ソフトバンク公式で確認できる手続き
現金化を考える人の多くは、月末の支払いや急な出費が重なっています。
現金化へ進む前に、すでにある請求を払う手段と公的な窓口を確認しておくと、選択肢が増えます。
2026年10月21日時点で、ソフトバンクの公式ページで確認できた内容は次のとおりです。
| 場面 | 公式の案内 |
|---|---|
| 口座振替で引き落とせなかった | 再引き落としはありません。My SoftBankからPayPay・クレジットカード・コンビニ・ネットバンキングで支払えます(受付8時〜22時) |
| 払込用紙で払う | 支払期日後1週間から10日で届きます。用紙に書かれた支払期限日までに払えば、利用停止にはならないと案内されています |
| 期限日を過ぎた | 払込用紙の支払期日を過ぎると、翌日以降に順次、携帯電話の利用が停止されます。指定口座への振込でも支払えますが、日によって延滞料金が発生する場合があります |
| 期日の延ばし・分割 | 払込用紙の支払期日の延長と、未払い金の分割払いはできません |
出典:ソフトバンク FAQ(期日までに支払いができなかった場合)
出典:ソフトバンク FAQ(支払期日が過ぎた料金を振り込みできますか)
まとめて支払いで使った金額も、携帯電話料金と一緒に請求されます。
現金化で受け取った額より多い請求が、翌月に期限つきで届くことになります。
期日の延長も分割もできないため、請求額を払える見通しがないまま利用額を増やすのは避けてください。
生活費に困っているときの公的な窓口
ソフトバンクの請求を払うと生活費そのものが足りなくなるなら、市区町村の社会福祉協議会で生活福祉資金の相談ができます。
貸付けの可否は、世帯の状況によって決まります。
コールセンターは0120-46-1999(平日9:00〜17:00)です。
すでに現金化業者とのやり取りで困っている場合は、消費者ホットライン188や、金融庁の相談窓口(0570-016811)に相談できます。
申し込む前の最終チェック
商品を購入する前に、次の項目を1つずつ確認してください。
- My SoftBankで見た、自分の月の利用可能額
- 実際に決済する金額
- PayPayを使う場合、当月何回目のチャージか
- すべての手数料を引いた最終入金額
- 翌月に請求される金額と、支払いの準備
- 業者の会社情報と問い合わせ先
- 支払期日までに、翌月の請求額を払えるか
- ログイン情報や認証コードを要求されていないか
少しでも説明が曖昧なときや、決済前に最終入金額を確認できないときは、申し込みを見送りましょう。
キャリアをまたいで対応業者を比べたい場合は、こちらのハブ記事が便利です。
- 自分のまとめて支払いの利用可能額(年齢によって上限が変わります)
- 手数料を引いた後の最終入金額
- PayPayへのチャージを使う場合、月2回目以降の手数料
ワイモバイルを使っている場合の利用可能額と停止条件は、ワイモバイル向けの記事で確認できます。
ソフトバンクまとめて支払い現金化に関するよくある質問
ワイモバイルのまとめて支払いも同じですか?
公式で確認できた範囲では、PayPayへのチャージ手数料(毎月初回無料、2回目以降2.5%)とマネーライトになる点は、ソフトバンクとワイモバイルで同じ記載です。ご利用規約も両サービスをまとめた1つの規約です。ワイモバイルの月の上限額は、この記事では確認できていません。
20万円まで使えますか?
ソフトバンクの公式ページにある月の最大利用可能額は、満20歳以上でも100,000円です。20万円は上限表にありません。実際の金額は契約内容や利用状況で個別に設定されます。
現金化したことは、ソフトバンクに知られますか?
ソフトバンクは、公式FAQで利用可能額の判定理由を開示できないとしています。知られるかどうか、どの利用が換金目的と見られるかについて、公式が基準を示しているわけではありません。どう判断されるかは外から分かりません。規約には、換金を目的とした利用と当社が判断した場合に提供を止める、と書かれています。
PayPayにチャージした残高は出金できますか?
まとめて支払いでチャージした残高は、本人確認済みでもPayPayマネーライトです。銀行口座への出金はできません。
利用枠を直接、銀行口座へ出金できますか?
まとめて支払いの利用可能額を、銀行口座やATMへ直接出金することはできません。商品を購入して売却するなど、間接的な方法になります。その場合も、売却額は購入額を下回るのが一般的で、請求されるのは購入額そのものです。
携帯電話料金の支払いが遅れるとどうなりますか?
支払期日までに払えなかった場合、翌請求月の開始日からまとめて支払いが使えなくなる場合があります。規約では、年14.5%の遅延損害金も定められています。
ソフトバンクまとめて支払い現金化は、手数料と翌月の請求を先に確かめる
ソフトバンクまとめて支払いの利用可能額は、銀行口座へ直接出金できません。
ソフトバンクカードやPayPayにチャージして商品を買い、売却する形になります。
PayPayへのチャージは、毎月初回が無料で、2回目以降は2.5%(税込)の手数料がかかります。チャージした残高は、出金できないマネーライトです。
規約には、換金を目的とした利用と当社が判断した場合に提供を停止する、とあります。判定の理由は開示されません。
月の上限は、満20歳以上で最大10万円、満20歳未満で2万円、満12歳未満で2,000円です。
現金を受け取ったあとも、購入額は翌月の携帯電話料金と一緒に請求されます。
どうしても検討する場合は、最終入金額・すべての手数料・翌月の請求額を、購入前に数字で確認してください。
My SoftBankのパスワードや認証コードを求める業者や、「利用停止にならない」と断言する業者は避けましょう。

コメント