auかんたん決済を現金化する方法を調べている人は、「通信料金合算支払いで今月の現金を用意したい」「業者を使うなら即日で入金されるところがいい」と考えているかもしれません。
先に押さえておきたいのは、auかんたん決済の利用枠を銀行口座やATMへ直接出金する機能はない、という点です。
さらに、会員規約には現金化を目的とした使用を禁じる条文があり、換金目的の疑いがあれば利用が制限されることもあります。
この記事では、年齢別の利用上限、規約の条文、出金できる残高とできない残高を確認したうえで、現金化業者を使う場合の流れと確認点、リスクをまとめます。
この記事でわかること
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
まず確認したい通信料金合算支払いの年齢別上限
通信料金合算支払いで使える金額は、年齢によって上限が決まっています。
現金化を考える前に、自分がいくらまで使えるのかを知っておくと、話が進めやすくなります。
| 利用者 | 1か月の上限(最大) |
|---|---|
| 12歳以下 | 1,500円 |
| 13〜17歳 | 10,000円 |
| 18〜19歳 | 50,000円 |
| 20歳以上 | 100,000円 |
| povo2.0(13歳以上) | 2,000円 |
これは最大額で、お支払い状況やご契約・ご利用状況に応じて、auの基準で変わる場合があると案内されています。
表の金額まで使えるとは限らない
表の金額は、誰でもその額まで使えるという意味ではありません。
契約の状況や支払いの履歴によって、実際の上限が表より低いことがあります。
20歳以上でも10万円ぶんの枠があるとは限らないので、現在の利用可能額はau PAYアプリや公式の確認画面で見てください。
また、ご利用の際にはau IDとパスワードに加えて、2段階認証が必要とされています。
業者に認証コードを聞かれる場面があれば、その時点で止めたほうが安全です。
auひかりだけの契約・データチャージ・自分で決めた上限の扱い
同じ公式ページには、年齢の表とは別に、上限が変わる条件がいくつか書かれています。
- 「auひかり」「auひかり ちゅら」だけの契約で通信料金合算支払いを使う場合は、上限が月10,000円になる
- データチャージは、通信料金合算支払いの上限額に関係なく使える
- 自分で上限額を設定している場合は、その金額が優先される
- au IDを統合した場合の上限は、通信サービスの契約状況で変わる
上限額は、auが設定した金額の範囲内なら自分で下げられます。現金化のために枠を使い切りがちな人は、先に自分で小さく設定しておくと翌月の請求を抑えられます。
もう一つ注意したいのが、Apple AccountやGoogle アカウントでの決済です。
事前に設定しておくと、通信料金合算支払いの上限を超えた分が自動的にau PAY カードやau PAY あと払いに切り替わります。
この設定が入ったまま換金性の高いものを買い続けると、キャリア決済の枠を超えた分が別の後払いやカードの請求に広がります。
「決済が通らない」ときは、業者を変える前に、上限に達していないか、支払い状況で上限が引き下げられていないか、自分で設定した上限に当たっていないかの順に確かめてください。
出典:auかんたん決済「通信料金合算支払い」
 藤原直美
ドコモのd払いでも上限の考え方は似ていますが、枠の決まり方は違います。
会員規約に書かれている現金化の扱い
auかんたん決済の会員規約には、現金化について書かれた条文が2つあります。
業者のサイトでは「通常の買い物として処理される」と説明されることがありますが、判断するのはau側です。
第1条5項は現金化目的の使用を禁じている
第1条5項には、次のように書かれています。
「本サービスは、代金の支払い手段を提供することを目的としたサービスであり、会員は、現金化を目的として本サービスを使用してはならず、また違法な取引に使用してはなりません。」
現金化を目的とした使用は、規約で禁止されています。
商品を買って売る形にしても、目的が現金を得ることであれば、この条文に当たる可能性があります。
第5条1項6号は換金目的の疑いで利用を制限できるとしている
第5条(本サービスの利用の制限、停止等)1項6号には、「換金を目的とした商品等の取引の疑いがある場合等、会員の本サービスの利用状況が不適当である、又はそのおそれがある場合」と書かれています。
つまり、現金化をしたと確定していなくても、疑いがあるだけで制限の対象になり得ます。
同じ第5条4項では、代金の支払いが滞った場合や、利用上限額に達している場合に、本サービスを一時停止または禁止することがあるとされています。
なお、今回確認できた範囲では、条文の改定日や実施日までは分かりませんでした。最新の内容は上の公式ページで見てください。
藤原直美通信料金合算でチャージしたau PAY残高は出金できない
au PAY残高には、「au PAYマネー」と「au PAYマネーライト」の2種類があります。
出金できるのはau PAYマネーだけで、au PAYマネーライトは送金も出金もできません。
| 比較項目 | au PAYマネー | au PAYマネーライト |
|---|---|---|
| 銀行口座への出金 | 条件を満たせば可能 | 不可 |
| 送金 | 条件を満たせば可能 | 不可 |
| チャージ方法の例 | 現金・対応銀行口座など | 通信料金合算・クレジットカード・au PAYギフトカードなど |
通信料金合算、クレジットカード、au PAYギフトカードでチャージした分は、本人確認をしていてもau PAYマネーになりません。
藤原直美出金できるのはau PAYマネーだけで手数料もかかる
au PAYマネーを出金するには、au PAYアプリでの本人確認と、職業・利用目的の回答、またはauじぶん銀行との口座連携が必要です。
auじぶん銀行への出金手数料は、自動でも手動でも無料です。手動出金は1回10万円までです。
auじぶん銀行以外の口座へは、1回あたり220円(税込)の手数料がかかり、1回の上限は10万円です。
出金額に手数料を足した金額がau PAYマネーの残高を上回る場合は、出金できません。
本人確認をしてもマネーライトは変わらない
「本人確認をすれば、通信料金合算でチャージした残高も出金できる」と考える人もいるかもしれません。
上の公式の記載のとおり、通信料金合算でチャージした分は、本人確認をしてもau PAYマネーにはなりません。
自分の残高の種類は、au PAYアプリの残高内訳から確認できます。
通信料金合算のチャージ分を現金に近い形にするには、商品の購入など、別の取引を挟むしかなく、そこに規約のリスクが出てきます。
ソフトバンクまとめて支払いでも、チャージした残高が出金できないところは同じです。
PayPayマネーライトでも、キャリア決済からチャージした残高が出金できない点は変わりません。
現金化業者を使う場合の実際の流れ
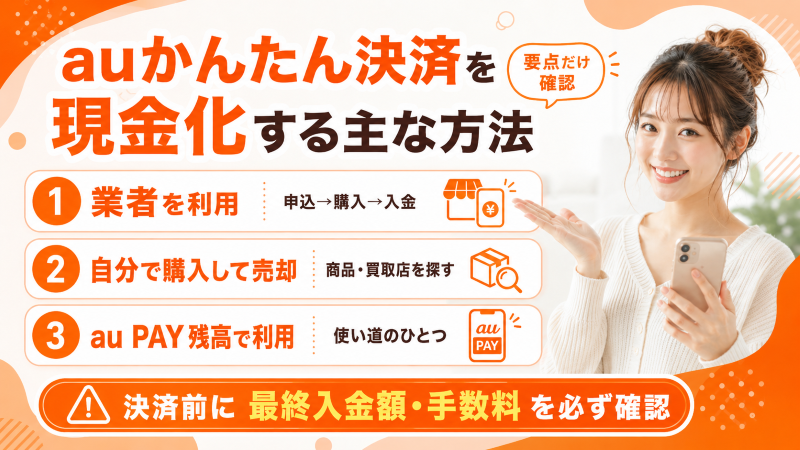
ここまで見てきたとおり、公式の機能で枠を現金にすることはできません。
それでも現金化として紹介されるのは、au PAYの残高やバーチャルカードを使って商品を買い、その商品を買い取ってもらう流れです。
au PAYバーチャルカードを発行して業者に申し込む形が多い
上位に出てくる紹介では、au PAY残高にチャージしたあとにバーチャルカードを発行し、業者が指定する商品の購入に使う流れが多く見られます。
業者は購入内容を確認し、買取代金を銀行口座へ振り込むと案内しています。
auじぶん銀行なら土日や深夜でも入金が早い、という説明もありますが、これは業者側の案内です。実際の入金時間は、申し込みの時間や本人確認の状況で変わります。
バーチャルカードを使う現金化をアプリ別に比べたい場合は、下の記事の表が参考になります。
バーチャルカードを発行できるアプリと、後払いチャージや出金の可否を、横並びで確認できます。
申し込みから入金までの手順
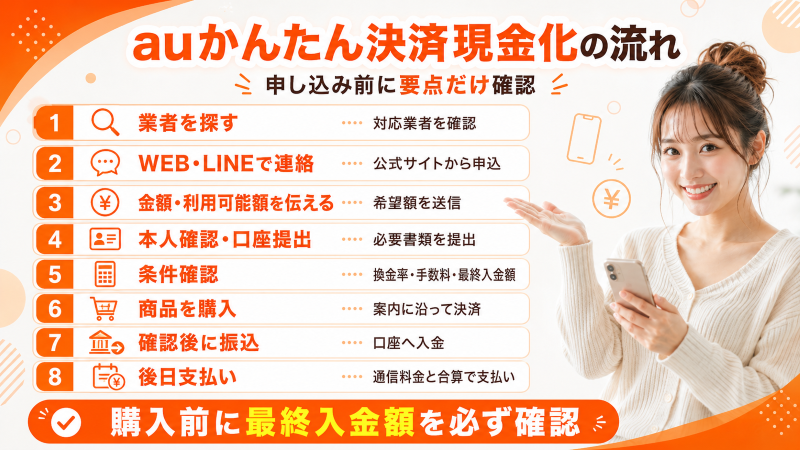
業者を使う場合、一般的には次のような流れで進みます。
- 業者の公式サイトやLINEから申し込む
- 利用したい金額を伝え、本人確認書類と振込先口座を出す
- 最終入金額の説明を受ける
- 業者の案内に沿って商品を購入する
- 購入内容が確認されたあと、買取代金が振り込まれる
- 後日、通信料金とまとめて購入代金を支払う
商品を買う前に、最終入金額を確定させることが大切です。
購入したあとで金額が変わっても、商品のキャンセルができないことがあります。
たとえば50,000円を決済して、仮に40,000円が振り込まれる場合でも、後から支払う金額は50,000円です。
先に受け取る現金より、あとで払う金額のほうが大きくなります。
自分で買って売る方法もあるが時間がかかる
業者を通さず、対応サイトで商品を買ってリサイクルショップやフリマアプリで売る方法も紹介されています。
売り先を自分で選べるため、受取額が業者より多くなる可能性はあります。
ただ、発送や査定に日数がかかり、即日で現金になるとは限りません。
購入した商品の買取価格が大きく下がることもあり、フリマアプリでは手数料や送料も差し引かれます。
どちらの方法でも、目的が現金を得ることであれば、会員規約の条文に当たる可能性があります。
業者に申し込む前の確認点と比較表
業者を選ぶときは、「高換金率」「最短数分」といった表示だけで決めないことが大切です。
見るポイントは、auかんたん決済に対応していると公式に書かれているか、決済前に最終入金額を教えてくれるか、会社情報がはっきりしているかの3つです。
| 業者 | auかんたん決済対応の公式表示 | 最終入金額の事前提示 | 会社情報・古物商許可番号 | 営業時間 |
|---|---|---|---|---|
| キャリアマネー | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 |
| キャッツマネー | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 |
| キャリソック | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 | 公式サイトで確認 |
換金率は利用額や商品、時期によって変わるため、この表には載せていません。
申し込み前に、公式サイトや問い合わせで、実際に自分の金額に適用される最終入金額を確かめてください。
最終入金額は手数料を引いた金額で見る
表示されている換金率だけでは、受取額は分かりません。
振込手数料や事務手数料が別に引かれる業者もあるため、「いくら決済して、いくら振り込まれるか」を聞くのが確実です。
決済前に最終入金額を文章で残してもらうと、あとで金額が食い違ったときに確認しやすくなります。
会社情報と入金時間も確かめる
運営会社名、所在地、電話番号、古物商許可番号が公式サイトで確認できるかも見てください。
「24時間受付」と「24時間即時入金」は別です。夜間や土日の振込処理をしているかは、申し込む前に聞いておくほうが安心です。
初回は本人確認に時間がかかるため、最短時間の案内どおりにならないこともあります。
避けたい悪質業者の特徴
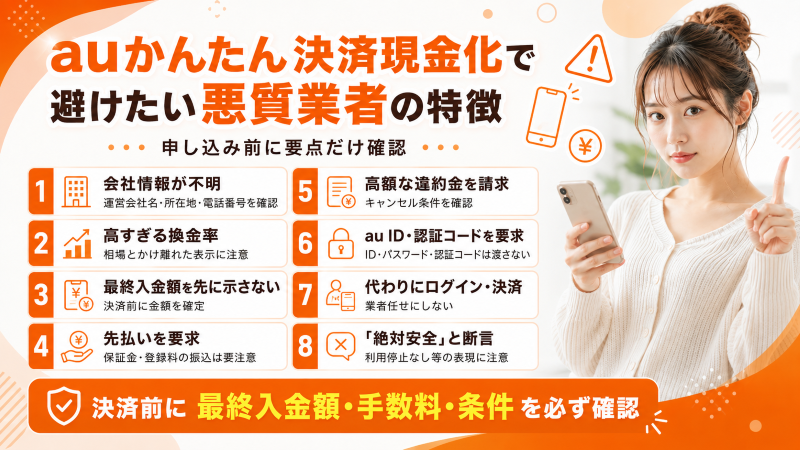
急いで現金が必要な人につけ込む業者もいます。次のような特徴があれば、決済をしないでください。
- 運営会社名・所在地・電話番号が確認できない
- 決済するまで最終入金額を教えない
- 先に保証金や登録料を振り込ませる
- キャンセル時に高額な違約金を請求する
- au IDやパスワード、認証コードを聞いてくる
- 利用者の代わりにログインして決済すると言う
- 「利用停止にならない」と言い切る
業者がau IDでログインして決済した場合、不正な決済をされても、通信料金の請求だけが利用者に残る可能性があります。
利用停止にならないと断言する業者も、規約の第5条を左右できる立場ではありません。
延滞利息と利用制限のリスク
現金化は、受け取る金額が減るだけでなく、翌月以降の支払いと利用制限にも影響します。
支払いが遅れると年14.5%の延滞利息がかかる
会員規約には、支払い期日の翌日から支払いの日の前日までの間について、年14.5%の割合で計算した延滞利息がかかると書かれています。
日数はauが定める日数で計算されるため、あくまで目安ですが、50,000円を30日遅れた場合の単純計算は約600円です。
延滞は利息だけでなく、利用の一時停止にもつながります。
通常の通信料金が10,000円で、50,000円を決済していれば、翌月の請求は合計60,000円前後になります。
換金目的の疑いで利用が制限されることがある
第5条1項6号のとおり、換金を目的とした取引の疑いがあれば、利用状況が不適当として制限される可能性があります。
換金性の高い商品を短期間に繰り返し買ったり、上限に近い金額を突然決済したりすると、目に留まりやすくなるかもしれません。
制限された場合でも、すでに決済した金額の支払い義務は残ります。
当てはまるなら避けたいケース
次のどれかに当てはまる場合は、現金化を選ばないほうが安全です。
- 翌月の通信料金と決済額を払える見込みがない
- すでにauの料金を滞納している
- 現金化したお金を別の後払いや借入の返済に回す
- 毎月のように現金化を繰り返している
現金化で別の返済を補うと、翌月には元の決済額の請求が来るため、また別の現金が必要になりやすくなります。
- 自分の通信料金合算支払いの上限額(年齢と契約で変わります)
- 手数料を引いた後に振り込まれる金額
- 翌月の携帯代と合わせて払える見込み
キャリアを問わず業者を比べたい場合は、対応キャリアと入金時間を並べて見るのが早いです。
UQ mobileの回線でauかんたん決済を使う場合の上限やチャージ手数料は、別の記事で確かめられます。
auかんたん決済でチャージしたau PAY残高が出金できるかどうかは、チャージ方法別にまとめています。
auかんたん決済の現金化に関するよくある質問
auかんたん決済の現金化はバレますか?
バレるかどうかを外から言い切ることはできません。規約の第5条では、換金目的の取引の疑いがあれば利用を制限できるとされています。バレないという説明は、根拠にしないでください。
カードなしでもできますか?
バーチャルカードを使わない方法として、対応サイトで商品を買って売る方法が紹介されています。ただ、公式に現金化を認める方法はなく、規約の条文に当たる可能性があります。
できないと言われたときはどうすればいいですか?
上限に達している、支払いが滞っているなどの理由で、決済自体ができないことがあります。上限額は公式の確認画面で見て、無理に別の方法を探さず、支払い予定の見直しを考えてください。
通信料金合算でチャージした残高は出金できますか?
できません。通信料金合算のチャージ分は本人確認をしてもau PAYマネーにならず、出金は対象外です。出金できるのはau PAYマネーのみです。
au PAYマネーの出金手数料はいくらですか?
auじぶん銀行への出金は無料です。ほかの銀行口座へは1回220円(税込)で、1回の上限は10万円です。
通信料金を滞納するとどうなりますか?
年14.5%の延滞利息がかかり、本サービスを一時停止または禁止されることがあります。詳しい条件は会員規約で確認してください。
auかんたん決済の現金化は規約と翌月の請求を見て判断
auかんたん決済の通信料金合算支払いは、年齢ごとに上限があり、20歳以上でも最大10万円です。
会員規約の第1条5項は現金化を目的とした使用を禁じ、第5条1項6号は換金目的の疑いで利用を制限できるとしています。
通信料金合算でチャージしたau PAY残高は、au PAYマネーにならず、出金もできません。
業者を使っても、受け取る金額は決済額より少なくなり、決済額全額が後から請求されます。
最終入金額・翌月の請求額・支払える見込みを先に確かめてください。
au PAYマネーを持っている場合は、公式の出金機能を使うほうが、規約に触れる心配がありません。

コメント